
Significa que las personas y las empresas confían en que ante cambios en la inflación que puedan ser persistentes, el Banco actuará ajustando la tasa de interés de intervención para mantener la inflación baja y estable. Esta credibilidad evita que fluctuaciones de precios en el corto plazo lleguen a convertirse en una inflación más duradera.
Fecha de publicación
La Constitución y la ley establecen que la misión primordial del Banco de la República es el mantenimiento del poder adquisitivo de la moneda en coordinación con la política económica general. El poder adquisitivo del peso colombiano varía con los precios de los bienes y servicios que se venden en la economía, los cuales resultan de la interacción entre su oferta y su demanda. La oferta depende de las decisiones que toman las empresas que producen y venden esos bienes y servicios, mientras que la demanda depende de las decisiones de gasto que toman las empresas, los hogares o el gobierno. El aumento sostenido del precio de una canasta amplia de bienes y servicios que consumen los hogares colombianos se conoce como la tasa de inflación y es medido mensualmente por el Departamento Administrativo Nacional de Estadística (DANE).
Para lograr su misión, el Banco controla la tasa de interés de muy corto plazo (usualmente a un día), a través de operaciones que realiza con los bancos comerciales. Esta tasa de interés que fija el Banco, conocida como la tasa de interés de intervención, se transmite luego a las tasas de interés que el sistema financiero cobra por los créditos y reconoce por los ahorros. Estas tasas, a su vez, afectan los incentivos a gastar o a ahorrar de las firmas y los hogares. Asimismo, los movimientos de las tasas de interés influyen en la tasa de cambio y en las expectativas de los hogares y las firmas sobre la inflación futura, lo cual incide en sus decisiones de gasto y en los costos de las empresas.
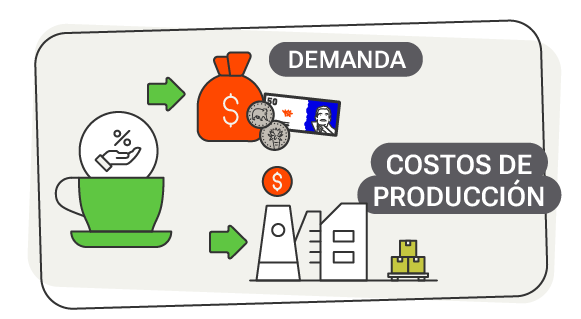
El Banco afecta los precios de la economía a través de los efectos de la tasa de interés de intervención sobre la demanda y los costos de producción de bienes y servicios del país.
Por ejemplo, cuando el Banco sube su tasa de intervención, suben las tasas de interés del mercado de crédito y las tasas que pagan los bancos a sus depositantes, lo cual desincentiva el gasto de los hogares y las firmas, y tiende a reducir los precios de los bienes y servicios. Por otro lado, cuando el Banco reduce la tasa de interés de política, las tasas de interés de la economía se reducen y se incentiva el gasto, lo cual tiende a aumentar los precios. Esta es la lógica fundamental de las decisiones de política monetaria que el Banco de la República utiliza para alcanzar una meta de inflación de 3 % anual.
La oferta y la demanda de la economía pueden fluctuar por razones distintas a las decisiones del Banco y, por lo tanto, el Banco está siempre atento a la coyuntura económica para responder de forma adecuada a estas fluctuaciones. Cuando las variaciones de precios están causadas por fluctuaciones en la demanda, el Banco puede compensarlas cambiando la tasa de interés de intervención. Por otro lado, cuando las variaciones de precios se deben a fluctuaciones de la oferta, el Banco no interviene si se espera que la perturbación de la oferta sea temporal y que los precios se estabilicen por sí solos. Por ejemplo, una sequía puede subir los precios de los alimentos y, con ellos, la inflación; sin embargo, una vez pasen los efectos de la sequía, los precios de los alimentos retoman su comportamiento normal y la inflación retorna a su valor previo a la sequía. En este caso, el Banco no necesita ajustar la política monetaria porque la subida de la inflación se corrige sola.
No obstante, es posible que fluctuaciones de precios por cambios en la oferta duren más allá de la perturbación original y aumenten la inflación por un período prolongado. Esto se debe en parte a que muchos precios se ajustan automáticamente, dependiendo de la inflación pasada, lo que se conoce como “indexación”. En el ejemplo de la sequía, el aumento de la inflación por la subida de los precios de los alimentos puede hacer que otros precios se ajusten automáticamente más adelante a un mayor ritmo (por ejemplo, algunos arriendos o salarios).
Además de la indexación, un cambio temporal de la oferta puede producir efectos duraderos en la inflación porque las firmas y los hogares cambian lo que esperan que sea la inflación en el futuro, que se conoce también como sus “expectativas de inflación”. Estas son importantes porque influyen en la forma en que se fijan o negocian los precios y salarios en la economía. Por ejemplo, si los trabajadores prevén una inflación creciente en el futuro, negociarán aumentos salariales mayores para proteger su poder adquisitivo. De igual manera, si las firmas anticipan una inflación mayor en el futuro, elevarán más rápidamente sus precios en previsión de aumentos mayores de sus costos. En este contexto, un recorte transitorio de la oferta puede elevar los precios de forma duradera si hogares y firmas creen que la subida de la inflación va a persistir e incorporan esa expectativa en la definición de salarios y precios. A estos fenómenos de indexación y cambios en las expectativas se les conoce como “efectos inflacionarios de segunda ronda” por cambios en la oferta.
Debido al efecto que tienen las expectativas sobre la inflación futura en la determinación de la inflación actual, un elemento crucial de la política monetaria es la credibilidad del banco central. Cuando la política monetaria goza de una alta credibilidad, las firmas y los hogares esperan que, ante cualquier indicio de que la inflación será más persistente, el banco central ajustará la tasa de interés de intervención de forma rápida y suficiente. Esta alta credibilidad permite que la economía experimente fluctuaciones de precios en el corto plazo debido a choques inesperados que, sin embargo, no se convierten en espirales inflacionarias (que son como una cadena de aumentos de precios y costos que se alimenta sola) a través de los efectos persistentes de segunda ronda. Adicionalmente, cuando los bancos centrales tienen alta credibilidad, los cambios en las expectativas de inflación futura son bajos y, por ende, los ajustes necesarios en la tasa de interés de intervención para restablecer la estabilidad de precios son menores.
Cuando la política monetaria goza de una alta credibilidad, las firmas y los hogares esperan que, ante cualquier indicio de que la inflación será más persistente, el banco central ajustará la tasa de interés de intervención de forma rápida y suficiente.
Dada la importancia de las expectativas de inflación en la determinación del nivel de la inflación, el Banco de la República monitorea de forma continua distintas medidas de expectativas de inflación. Entre otras medidas, el Banco utiliza encuestas dirigidas a empresarios e intermediarios financieros para medir la inflación que esperan en el futuro. Por ejemplo, el Gráfico 1 muestra los resultados de la encuesta mensual que se hace a una muestra de intermediarios financieros sobre la inflación que esperan al final de cada año (línea azul), doce meses en el futuro (línea naranja) y 24 meses en el futuro (línea verde) publicados en el más reciente Informe de Política Monetaria. En otras palabras, el gráfico ilustra, para cada momento en el tiempo, la inflación esperada a distintos plazos: para el final del año en curso, para un año más adelante y para dos años más adelante.
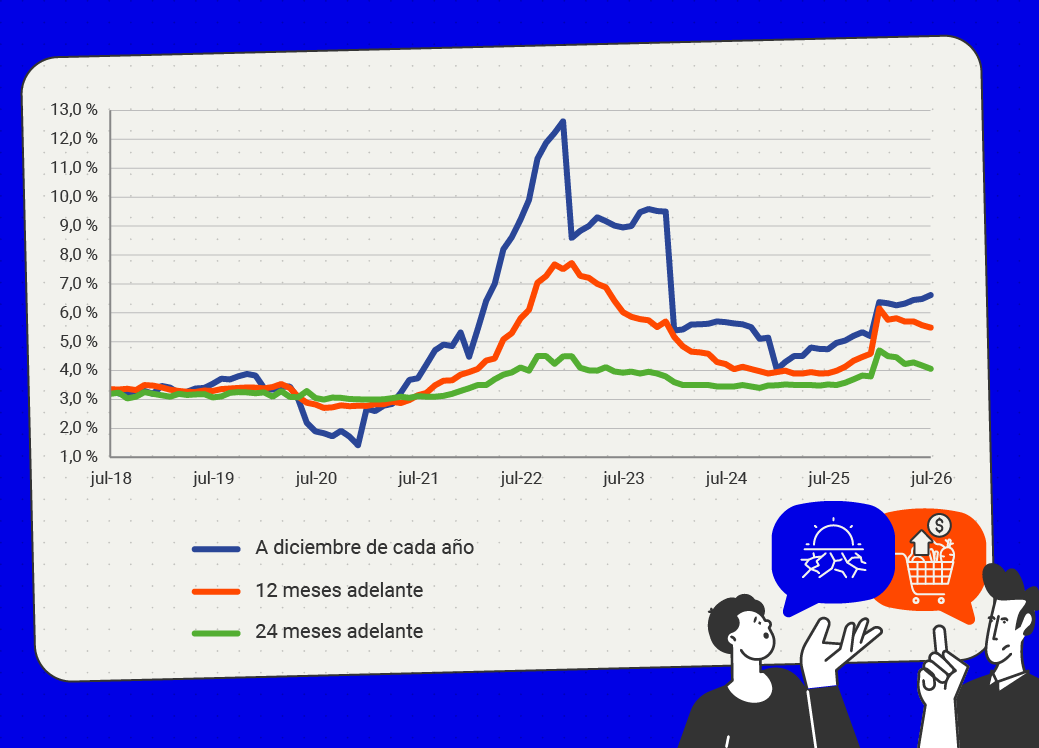
Fuente: DANE; cálculos y proyecciones del Banco de la República.
Como puede verse, la inflación esperada en el corto plazo (línea azul) es mucho más volátil que la inflación que se espera para uno o dos años en el futuro (líneas naranja y verde). Aunque los encuestados entienden que un choque de precios al alza puede llevar a la inflación por encima de la meta en el corto plazo, para plazos más largos esperan que la inflación se reduzca y se acerque a la meta. Es decir, en el periodo de tiempo analizado se espera que la inflación se reduzca luego de enfrentar choques, lo cual es una medida de la credibilidad del Banco, pues refleja la creencia de que este actuará para contener la inflación en el futuro.
En el periodo correspondiente a 2026, el gráfico permite observar un salto en las expectativas de inflación esperada a todos los plazos considerados. Este salto se debió al aumento sorpresivo del salario mínimo que generó un aumento de la inflación esperada para finales de 2026, pero también para 2027 y 2028, debido a los efectos persistentes que tiene un choque tan grande como el ocurrido. Aun así, se puede observar que luego del incremento, las expectativas de inflación para 1 y 2 años adelante se elevaron en menor magnitud y se han reducido paulatinamente.
Esta reducción de las expectativas de inflación refleja en gran medida la credibilidad de la política del Banco, que es crucial para que la inflación observada converja finalmente a la meta.